 Money
W pierwszym wpisie rzuciłem liczbą: 500 zł odkładane co miesiąc przez 20 lat to około 231 000 zł. I obiecałem, że się z niej rozliczę. No to się rozliczam.
Wzorów nie będzie. Będą cegły.
Wyobraź sobie, że co miesiąc kładziesz jedną cegłę. Po roku masz 12 cegieł. Po 20 latach – 240. Nuda.
A teraz wyobraź sobie, że każda położona cegła po jakimś czasie sama dokłada kolejne. Na początku prawie tego nie widać. Po kilkunastu latach nowe cegły pojawiają się szybciej, niż Ty je dokładasz. I to jest cały procent składany: zysk, który zarabia na kolejny zysk.
Liczby: 500 zł miesięcznie
Założenia są proste: co miesiąc odkładam 500 zł i inwestuję je ze średnim rocznym wynikiem 4%, 6% albo 8%. Zysk dopisuję co miesiąc. To przykład, a nie prognoza. Podatek i inflację na razie pomijam, ale wrócę do nich niżej, bo to nie są drobiazgi.
| Czas | Wpłaty | 4% rocznie | 6% rocznie | 8% rocznie |
|---|---|---|---|---|
| 10 lat | 60 000 zł | 73 625 zł | 81 940 zł | 91 473 zł |
| 20 lat | 120 000 zł | 183 387 zł | 231 020 zł | 294 510 zł |
| 30 lat | 180 000 zł | 347 025 zł | 502 258 zł | 745 180 zł |
Spójrz na kolumnę 6%. Po 10 latach zysk to około 22 000 zł. Miło, ale szału nie ma. Po 30 latach zysk to ponad 320 000 zł, czyli prawie dwa razy tyle, ile sam wpłaciłem.
Ta kolumna rok po roku wygląda tak. Niebieskie to moje wpłaty, złote dołożył procent składany:
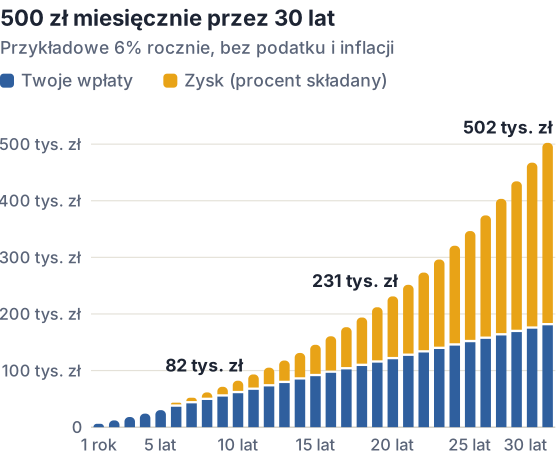
Ta sama wpłata, ten sam procent. Różnicę zrobił tylko czas.
Dlaczego na początku nic nie widać
Tu jest pies pogrzebany i powód, dla którego tyle osób rzuca to po roku. Przy tych samych 6% rocznie wygląda to tak:
- Rok 1. Wpłacam 6 000 zł, zysk: około 170 zł. Sto siedemdziesiąt złotych. Za cały rok.
- Rok 13. Wpłacam te same 6 000 zł, a zysk za ten jeden rok to około 6 600 zł. Pierwszy raz pieniądze dokładają więcej niż ja.
- Rok 22. Zysków jest już w sumie więcej niż wszystkich moich wpłat.
- Rok 30. Zysk za ten jeden rok to około 29 000 zł, czyli prawie pięć lat moich wpłat.
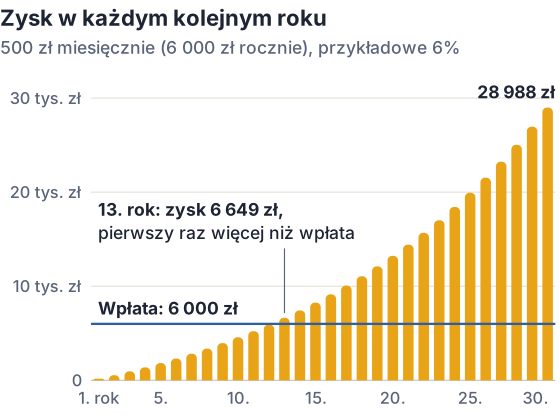
Po pierwszych 10 latach mam niecałe 82 000 zł. Ostatnie 10 lat dokłada ponad 270 000 zł.
Dlatego rzucenie tego po trzech latach, „bo nic nie rośnie”, to jak wyjście z kina w trakcie reklam.
Czas jest ważniejszy niż kwota
Dwie osoby, obie odkładają po 500 zł miesięcznie, obie zarabiają przykładowe 6% rocznie:
- Ania zaczyna w wieku 25 lat i odkłada do 55. – 30 lat. Ma około 502 000 zł.
- Bartek zaczyna w wieku 35 lat i odkłada do 55. – 20 lat. Ma około 231 000 zł.
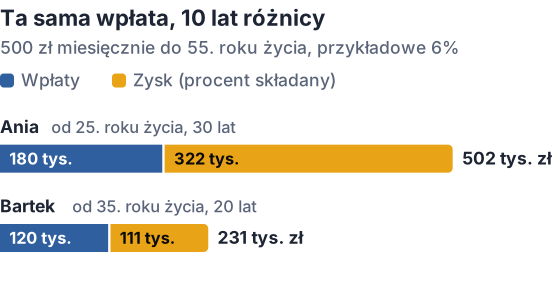
Ania wpłaciła tylko o 60 000 zł więcej, a ma o ponad 270 000 zł więcej. Dziesięć lat różnicy to ponad dwa razy większy majątek.
Wniosek nie brzmi „jest już za późno”. Sam dopiero zaczynam, więc mówię to też do siebie: najlepszy moment był wczoraj, drugi najlepszy jest dzisiaj.
Reguła 72: szybki rachunek w głowie
Chcesz wiedzieć, po ilu latach pieniądze się podwoją? Podziel 72 przez roczny procent.
- 4% rocznie → około 18 lat
- 6% rocznie → około 12 lat
- 8% rocznie → około 9 lat
To przybliżenie, ale wystarczająco dobre, żeby w kilka sekund ocenić, czy „okazja” ma sens.
Trzy rzeczy, które psują procent składany
- Wypłacanie zysków po drodze. Każda wypłata to ścięcie drzewa, zanim urośnie. Procent składany działa tylko wtedy, gdy zyski zostają w środku. Dobrze to widać w obligacjach skarbowych: w jednych odsetki są wypłacane co roku, w innych dopisują się do kapitału i pracują dalej. Różnicę możesz policzyć w kalkulatorze obligacji.
- Wysokie opłaty. Różnica między funduszem, który bierze 2,5% rocznie, a ETF-em za 0,3% wygląda niewinnie. Na 100 000 zł przez 20 lat (przy 6% przed opłatami) to około 199 000 zł vs 303 000 zł. O opłatach będzie osobny wpis.
- Podatek po drodze. Podatek Belki (19%) pobrany od odsetek czy dywidendy już nigdy na Ciebie nie zarobi. W moim przykładzie (500 zł, 30 lat, 6%), w uproszczeniu: jeśli podatek schodzi co roku, na końcu jest około 406 000 zł. Jeśli płacę go raz, na samym końcu – około 441 000 zł. Bez podatku: 502 000 zł. Dlatego warto znać IKE i IKZE, czyli konta, na których podatku nie płacisz albo płacisz go dużo mniej. O nich też napiszę osobno.
A co z inflacją?
Ceny rosną, więc 502 000 zł za 30 lat nie kupi tyle, co dziś. Jeśli założyć inflację 2,5% rocznie (to cel NBP, a ostatnie lata pokazały, że bywa dużo gorzej), te pieniądze będą warte tyle, co dzisiejsze 239 000 zł.
Mniej efektownie? Jasne. Ale porównaj to z alternatywą: te same 180 000 zł odkładane do szuflady miałoby po 30 latach siłę nabywczą dzisiejszych 86 000 zł. Nie inwestując, też ryzykujesz – tylko po cichu.
No i wpłata nie musi stać w miejscu. Jak rośnie pensja, można podnieść też przelew.
Jak to wygląda w MoneyCity
W MoneyCity każdy zakup to budynek, a budynki rosną razem z wartością. Procent składany widać tu dosłownie: przez pierwsze lata stawiasz domek za domkiem i miasto wygląda jak wieś. Potem to, co już stoi, zaczyna rosnąć samo. A w Muzeum możesz puścić historię swojego miasta jak film poklatkowy i zobaczyć, jak rosło miesiąc po miesiącu.
Dokładnie taki plan, 500 zł co miesiąc z prawdziwych pieniędzy, będę prowadził publicznie w serii „Miasto demo”. Pierwszy odcinek już wkrótce.
Do zapamiętania
- Procent składany to zysk od zysku: przez pierwsze lata prawie go nie widać, po kilkunastu dokłada więcej niż Ty.
- Czas jest ważniejszy niż kwota: 10 lat wcześniej może oznaczać ponad dwa razy więcej.
- Nie wypłacaj zysków po drodze, pilnuj opłat i podatku.
- Licz w dzisiejszych pieniądzach: inflacja zjada i zyski, i gotówkę w szufladzie.
- Stopy zwrotu w przykładach są umowne. Prawdziwe rynki się wahają, a w złych latach bywają mocno na minusie.
Materiał edukacyjny, nie rekomendacja inwestycyjna. Inwestowanie wiąże się z ryzykiem utraty kapitału; przykładowe stopy zwrotu nie są gwarancją przyszłych wyników.